【コラム】米ジャンクボンド利回り急騰がアジア危機信号
ⓒ 中央日報/中央日報日本語版2026.10.21 11:20
このところアジアは半導体などテック製品の輸出好況と、堅固な株式市場、優良・非優良社債の狭い金利差のおかげで市場全体の不安なく米国債利回り上昇が生んだ衝撃を乗り越えている。しかし米国債利回り上昇の原因が変わりアジア地域に金を貸そうとする投資家の意志が変われば話が変わるかもしれない。
韓国とインドネシア、インド、台湾など域内主要国を見ると、米国債利回り上昇がこれらの国の短期金利より長期金利と為替相場に大きな影響を及ぼしたことがわかった。これは世界市場で政府と企業が負担すべき金利が高まっているがアジアの中央銀行が通貨・外国為替政策を決める際に相当な自律性を持っているという傍証だ。
ただ人工知能(AI)投資の急増が、米国金利上昇がアジア地域に及ぼす衝撃を緩和している。しかし最近の米金利上昇はAI投資と密接につながっている。米連邦準備制度理事会(FRB)が通貨緊縮をした2022~24年とは違い現在の金利上昇はAI設備投資増加から始まったということだ。実際最近AI企業が社債で資金を大挙調達している。これがアジア企業の半導体とサーバー輸出増加につながる側面もある。
しかしオックスフォードエコノミクスの分析によると、今年インド・ルピーとインドネシア・ルピアの価値下落の半分以上が米長期国債プレミアム上昇など金利関連の衝撃から始まった。通貨価値下落がインフレや金融市場の安定性を脅かす場合、中央銀行が通貨政策手段を選ぶのに限界がある。中央銀行が外国為替市場に飛び込んで通貨価値を管理することはできるが時間を稼ぐだけだ。通貨価値が下がり続ければ、アジア地域の中央銀行は緊縮の手綱をさらに引き締めなければならない。
これまでアジア地域の金融環境は優良・非優良社債の利回り差が狭く維持されたおかげで良好だった。投資家は米国内の国債利回りだけでなくドル資金調達費用、市場流動性などをともに見なければならない。何よりジャンクボンドの利回りが急騰するかを注視するのが望ましい。輸出が減り、米国のジャンクボンド利回りが急騰する瞬間、アジア地域に危機警報が鳴ることになる。
ルイーズ・ルー/オックスフォード・エコノミクス・アジア代表
最新記事
포토뷰어
【コラム】米ジャンクボンド利回り急騰がアジア危機信号
2026.10.21 11:20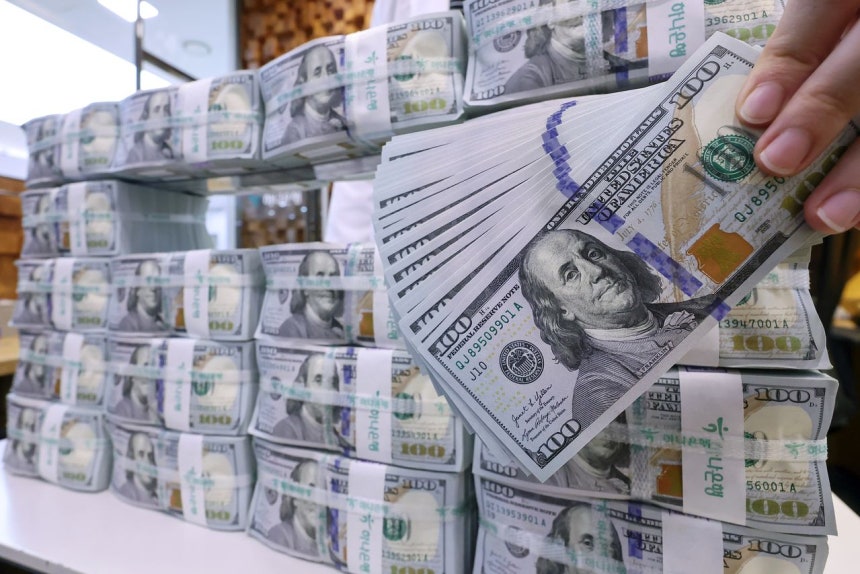
ソウル中区(チュング)のハナ銀行偽変造対応センターで、職員が100ドル札を確認している。ニュース1